La lettura del codice DataMatrix, la verifica dell’autenticità delle confezioni dei farmaci la disattivazione dell’identificativo univoco al momento della dispensazione sono le procedure che modificheranno, con l’entrata a regime del nuovo sistema di serializzazione dei medicinali, prevista dal 9 febbraio 2027, le attività quotidiane del farmacista al banco. La sperimentazione ocn il nuovo sistema è in corso ed è stata individuata anche la soluzione tecnica per la gestione delle ricette rosse senza fustella, ma restano da completare le istruzioni operative, gli adeguamenti dei gestionali e le procedure per affrontare anomalie e indisponibilità dei sistemi. A fare il punto è l’avvocato Stefano Simonetta di Farmatutela, che in un’analisi dedicata alle novità attese osserva: “Il quadro operativo non può considerarsi ancora completamente definito”. Ecco a che punto siamo e cosa manca ancora.
Ricette cartacee senza fustella: la soluzione individuata Il passaggio al DataMatrix interesserà le modalità con cui le farmacie documentano l’erogazione dei medicinali a carico del Ssn. Per le ricette rosse cartacee, il superamento della fustella pone infatti un problema specifico: “l’impossibilità di applicare materialmente sulla ricetta il contrassegno della confezione dispensata, secondo le modalità tradizionalmente utilizzate per documentare l’erogazione del medicinale ai fini del rimborso”. Su questo punto, l’avvocato richiama il recente aggiornamento fornito dal sindacato dei titolari: “Secondo quanto riferito da Federfarma con comunicazione del 6 ottobre 2026, Sogei avrebbe predisposto una soluzione tecnica destinata a consentire la gestione delle ricette cartacee anche in assenza della tradizionale fustella adesiva, attraverso l’associazione dei dati della prescrizione con gli identificativi delle confezioni dispensate”.
La soluzione, prosegue l’avvocato, “avrebbe già ricevuto il via libera del Tavolo Tecnico di Monitoraggio, in vista della sua implementazione entro febbraio 2027”. Il passaggio consentirebbe di assicurare continuità alle procedure anche per le prescrizioni cartacee, ma la sua applicazione richiede ulteriori indicazioni: “Resta naturalmente necessario attendere le indicazioni operative che definiranno nel dettaglio le modalità di utilizzo della nuova funzionalità, nonché i conseguenti adeguamenti dei software gestionali delle farmacie”.
Al banco, verifica dell’autenticità e disattivazione del codice Il nuovo sistema prevede, per i medicinali che rientrano nel suo ambito di applicazione, un identificativo univoco codificato nel DataMatrix e un dispositivo antimanomissione. Per il farmacista, il cambiamento riguarda le operazioni sulla singola confezione: “La lettura del codice DataMatrix consentirà di acquisire i dati identificativi della singola confezione, mentre l’interrogazione del sistema nazionale permetterà di verificarne l’autenticità e, nei casi previsti, di procedere alla disattivazione dell’identificativo”, spiega Simonetta.
La verifica avverrà attraverso il sistema nazionale di archiviazione e verifica degli identificativi univoci, Nmvs, gestito da Nmvo Italia e collegato all’infrastruttura europea. L’avvocato distingue gli obblighi europei dalla loro integrazione nelle procedure italiane: “Il Regolamento delegato (Ue) 2016/161 disciplina tali operazioni con riferimento ai medicinali soggetti agli obblighi di serializzazione, indipendentemente dalla loro modalità di prescrizione o dal regime di rimborsabilità”. Per questo, precisa, “occorre tuttavia distinguere gli obblighi di verifica previsti dalla normativa europea dalle specifiche procedure informatiche e amministrative attraverso le quali il sistema verrà integrato, in Italia, con gli strumenti già utilizzati dalle farmacie”.
Sul piano applicativo, “l’avvio operativo si concentra sull’integrazione delle nuove funzionalità con i processi di dispensazione e rendicontazione dei medicinali erogati a carico del Ssn, attraverso il Sistema Tessera Sanitaria”. Restano attese le istruzioni per le diverse tipologie di prescrizione e dispensazione e per il coordinamento con le piattaforme già utilizzate.
Lettori e gestionali: dalla sperimentazione alla preparazione delle farmacie La sperimentazione condotta nel 2026 ha affrontato prima il funzionamento delle infrastrutture, poi le procedure nelle condizioni di lavoro delle farmacie. “Una prima fase pilota, condotta su confezioni non destinate alla vendita, ha consentito di verificare il funzionamento delle infrastrutture informatiche e di individuare alcune criticità tecniche, riguardanti, tra l’altro, la lettura dei codici e la configurazione dei dispositivi ottici”, riferisce Simonetta. Successivamente, “la sperimentazione è successivamente proseguita con il coinvolgimento di un numero limitato di farmacie e l’utilizzo di confezioni effettivamente dispensabili, al fine di verificare il funzionamento delle procedure nelle ordinarie condizioni operative”. Parallelamente è stato avviato il percorso di accreditamento degli operatori al sistema nazionale, necessario per accedere alle funzionalità di verifica e disattivazione.
Per arrivare preparate all’avvio, le farmacie dovranno verificare lettori, software e formazione del personale. Sui dispositivi ottici, l’indicazione è di “verificare la disponibilità di dispositivi compatibili con i codici bidimensionali DataMatrix e la loro corretta configurazione”. Per i gestionali occorre invece “accertare che i fornitori abbiano previsto gli aggiornamenti necessari all’interfacciamento con il sistema nazionale di verifica e con le procedure del Sistema Tessera Sanitaria”. Anche le istruzioni agli addetti dovranno comprendere, scrive l’avvocato, “le nuove modalità di dispensazione, la verifica degli identificativi e la gestione delle eventuali segnalazioni di anomalia”.
Confezioni con fustella e alert: le procedure ancora da chiarire La scadenza di febbraio non determinerà l’immediata scomparsa delle confezioni con il bollino tradizionale. “I medicinali già immessi sul mercato secondo la disciplina applicabile potranno infatti continuare a circolare nei limiti e alle condizioni previste dalle disposizioni transitorie”, precisa Simonetta. Sarà quindi necessaria, per un certo periodo, la “gestione contemporanea di confezioni soggette a differenti modalità operative”.
Un altro aspetto riguarda le segnalazioni del sistema: “Particolare attenzione dovrà essere riservata alla gestione degli alert generati dal sistema, che potranno richiedere verifiche supplementari e, nei casi previsti dalla disciplina applicabile, impedire la dispensazione della confezione fino alla risoluzione dell’anomalia”.
Su questo fronte conta anche il funzionamento dell’intera filiera. Come osserva l’avvocato, “eventuali disallineamenti tra i dati presenti negli archivi e quelli rilevati sulle confezioni potrebbero infatti generare segnalazioni e rendere necessari ulteriori controlli, con possibili ripercussioni sull’operatività quotidiana”.
Restano da chiarire le procedure in caso di anomalie e indisponibilità temporanee dei sistemi, il coordinamento tra sistema nazionale di verifica, Sistema TS e piattaforme regionali e le modalità applicabili durante la coesistenza delle confezioni. “Si tratta di aspetti tutt’altro che secondari, destinati a incidere concretamente sull’attività delle farmacie e sulla regolarità delle procedure di dispensazione e rendicontazione”, conclude Simonetta.
Il consiglio del farmacista continua a pesare nelle scelte di self-care, anche mentre aumentano i canali attraverso cui i consumatori cercano informazioni sulla salute. È quanto emerge dal Better Health Report 2026, realizzato dalla società di consulenza Simon-Kucher in collaborazione con l’Association of the European Self-Care Industry (AESGP).
Lo studio si basa su una survey condotta su oltre 500 farmacisti in Francia, Germania, Italia, Polonia e Spagna, integrata da più di 20 interviste a esperti del settore e membri AESGP. In Italia, quando il farmacista suggerisce una soluzione specifica, il 70% dei consumatori segue la raccomandazione. Secondo le risposte raccolte tra i farmacisti, inoltre, il self-care rappresenta il 33% dei ricavi della farmacia, una quota superiore alla media del 31% rilevata nei cinque mercati analizzati.
L’indagine mette al centro il ruolo della farmacia nel self-care e il rapporto con le aziende produttrici. A livello europeo, il 59% dei farmacisti dichiara che oggi sono più numerosi rispetto a cinque anni fa i consumatori che si rivolgono a loro per un consiglio. Il 42% dei consumatori chiede proattivamente alla farmacia indicazioni sul self-care.
Il consiglio del farmacista porta alla scelta L’Italia si colloca nella parte alta della classifica europea per capacità della raccomandazione del farmacista di tradursi nella scelta del consumatore.
Nel nostro Paese, secondo i risultati della survey, i farmacisti raccomandano una soluzione specifica nel 57% dei casi considerati e, quando lo fanno, il consiglio viene seguito nel 70% dei casi. La propensione alla raccomandazione è quindi superiore alla media europea, pari al 54%, mentre il tasso di adesione è sostanzialmente allineato al dato complessivo del 69%.
Il confronto tra Paesi mostra differenze soprattutto nella frequenza con cui il farmacista arriva a proporre una soluzione: in Germania accade nel 59% dei casi, in Polonia e Italia nel 57%, in Francia nel 50% e in Spagna nel 47%. Molto più raccolta è invece la forbice relativa alla risposta del consumatore: segue la raccomandazione il 71% dei tedeschi, il 70% di polacchi, italiani e francesi e il 66% degli spagnoli.
È un elemento su cui Simon-Kucher insiste anche nella lettura complessiva della ricerca: la farmacia non agisce soltanto come luogo di acquisto, ma interviene nella scelta del prodotto e nelle modalità con cui viene utilizzato. Il peso della consulenza diventa particolarmente rilevante nelle categorie in cui i sintomi possono essere meno immediati da interpretare o le differenze tra prodotti richiedono una spiegazione.
Il peso del self-care secondo i farmacisti Uno dei risultati della survey riguarda il peso attribuito al self-care sui ricavi della farmacia. Non si tratta naturalmente di una misurazione delle vendite del mercato, ma delle indicazioni raccolte da Simon-Kucher presso i farmacisti coinvolti nell’indagine.
Su questa base, in Italia il self-care rappresenta il 33% dei ricavi della farmacia, contro una media del 31% nei cinque mercati analizzati. La quota indicata dai farmacisti scende al 19% in Francia, è del 29% in Germania e del 30% in Spagna, mentre raggiunge il 46% in Polonia. Tra i mercati considerati, l’Italia presenta quindi la seconda percentuale più elevata dopo la Polonia.
Per Simon-Kucher questa componente assume maggiore importanza anche per ragioni economiche: alla pressione sulla remunerazione dei medicinali con ricetta e all’aumento dei costi operativi si accompagna, in alcuni mercati, una marginalità del self-care che può arrivare al doppio di quella dell’Rx. Il report individua quindi nel self-care un’area alla quale i farmacisti attribuiscono un ruolo crescente nell’economia della farmacia.
Per quasi un farmacista italiano su due cresce il ruolo della prevenzione La survey restituisce anche le aspettative dei farmacisti sull’evoluzione del proprio ruolo. In Italia è soprattutto la prevenzione a emergere tra le attività destinate ad acquistare importanza: la indica il 48% degli intervistati.
La percentuale è ancora più elevata in Spagna, dove raggiunge il 61%, e in Polonia, al 57%. Francia e Germania mostrano invece priorità differenti: in Francia il 47% individua maggiori possibilità di sviluppo nell’ampliamento dei servizi clinici, mentre in Germania il 55% continua ad attribuire un ruolo centrale alla gestione dei problemi acuti.
Il report lega questa evoluzione a quattro direttrici: maggiore attenzione alla salute proattiva – dai prodotti vitaminici al monitoraggio della pressione e alla gestione del peso –, ampliamento dei servizi clinici, pressione crescente sull’assistenza primaria e richiesta di una guida professionale in un’offerta di self-care sempre più ampia.
Più informazioni digitali, più bisogno di orientamento L’intelligenza artificiale non emerge dalla ricerca soltanto come possibile concorrente del consiglio professionale. Simon-Kucher rileva anche un effetto di segno opposto: strumenti digitali, app, symptom checker e chatbot aumentano la quantità di informazioni con cui il consumatore arriva in farmacia e il farmacista è chiamato anche a interpretarle, validarle o correggerle.
Complessivamente, il 54% dei consumatori considera AI e strumenti digitali – tra cui symptom checker, app per la salute e ChatGPT – nelle proprie decisioni relative alla salute.
L’intensità del fenomeno varia però molto tra i cinque Paesi. Tra i farmacisti che associano l’AI a una maggiore domanda di consulenza, la percentuale più alta si registra in Spagna, con il 33%, seguita da Germania (30%) e Polonia (27%). L’Italia è al 19%, davanti soltanto alla Francia, al 13%.
Anche gli utilizzi dell’intelligenza artificiale immaginati all’interno della farmacia differiscono: per Italia e Francia il potenziale maggiore viene individuato nell’automazione delle attività amministrative, mentre l’educazione del consumatore è l’area nella quale viene riconosciuto il potenziale minore.
Self-care, gli ostacoli alla raccomandazione secondo i farmacisti Se il consiglio del farmacista mantiene una forte capacità di orientare la scelta, dalla survey emerge anche che non tutte le occasioni di self-care vengono intercettate.
A livello dei cinque mercati, tra gli ostacoli alla raccomandazione indicati dai farmacisti figurano soprattutto la carenza di formazione, citata dal 45% degli intervistati, e una domanda insufficiente da parte dei consumatori, al 41%. Seguono la scarsa fiducia nei prodotti (30%), il timore di fornire un consiglio sbagliato (29%) e la mancanza di conoscenze (29%).
L’Italia si distingue nettamente: il 57% dei farmacisti intervistati individua nella bassa domanda dei consumatori il principale ostacolo. In Francia e Spagna prevale invece il problema della formazione, citato dal 53% degli intervistati in entrambi i Paesi; in Polonia pesano maggiormente il timore di fornire un consiglio errato e la scarsa fiducia nei prodotti.
Da qui deriva una delle indicazioni centrali dello studio per l’industria: il supporto alle farmacie non può essere identico in tutti i mercati. Dove manca formazione occorre investire sulle competenze; dove, come in Italia, il limite percepito dai farmacisti è la domanda, diventano più importanti le iniziative capaci di attivare il consumatore.
Dalle aziende i farmacisti chiedono strumenti, non solo visibilità Il rapporto tra farmacia e produttori è uno dei punti sui quali il report individua maggiore spazio di intervento. Circa il 66% dei farmacisti coinvolti nella ricerca dichiara che negli ultimi cinque anni il supporto ricevuto dalle aziende è rimasto invariato o è diminuito. La Spagna è l’unico mercato nel quale la maggioranza, il 56%, ritiene che sia migliorato.
Ma a cambiare, secondo Simon-Kucher, dovrebbe essere anche la natura di questo sostegno. Nella graduatoria delle richieste espresse dai farmacisti dei cinque mercati, al primo posto c’è una differenziazione chiara dei prodotti, che permetta di motivare la scelta rispetto alle alternative. Seguono una formazione orientata alla vendita, strumenti che facilitino la raccomandazione, attività capaci di generare domanda e, soltanto al quinto posto, materiali e visibilità nel punto vendita.
Anche qui emergono specificità nazionali: la formazione commerciale è particolarmente richiesta proprio in Francia e Italia, mentre in Polonia acquistano maggiore peso gli strumenti a supporto della raccomandazione e in Spagna le attività per stimolare la domanda.
«I consumatori si fidano dei farmacisti per farsi consigliare le soluzioni più giuste, e questo rappresenta un’opportunità chiara per i produttori: investire nel canale farmacia significa contribuire a migliori risultati. La ricerca evidenzia inoltre una chiara opportunità per i produttori di allineare meglio il proprio supporto alle esigenze in evoluzione dei farmacisti», commenta Eleonora Sirena, Senior Director in Simon-Kucher, nella nota che accompagna la diffusione dei risultati in Italia.
Con un maggiore supporto, i farmacisti italiani stimano un +10% Simon-Kucher ha chiesto ai farmacisti quanto potrebbero crescere i ricavi legati al self-care nei prossimi tre anni in presenza di un adeguato supporto da parte delle aziende.
Le risposte indicano un potenziale superiore al 10% nel complesso dei mercati analizzati, ma con differenze tra Paesi. I farmacisti polacchi stimano un possibile +15%, quelli tedeschi +13%, gli spagnoli +11%, gli italiani +10% e i francesi +9%.
È interessante che il valore più elevato appartenga proprio alla Polonia, il Paese nel quale gli intervistati attribuiscono già al self-care la quota maggiore dei ricavi della farmacia. Simon-Kucher interpreta il dato come indicazione del fatto che il supporto dell’industria può produrre ritorni particolarmente elevati anche laddove il self-care è già profondamente integrato nel modello economico della farmacia.
«L’opportunità va ben oltre il singolo prodotto. Aiutando le farmacie a coinvolgere i consumatori in modo più efficace, e offrendo ai farmacisti strumenti concreti e formazione mirata, i produttori del comparto farmaceutico possono rafforzare la fiducia nel self-care e generare una crescita sostenibile per l’intera categoria», conclude Paolo Vagliasindi, Senior Manager in Simon-Kucher, nella nota diffusa in Italia.
La valutazione dei sintomi orienta la scelta del trattamento e permette di riconoscere quando servono un approfondimento diagnostico o il passaggio al medico. Rachele Aspesi illustra i punti chiave del consiglio al banco dalla personalizzazione del rimedio al test per lo Streptococco
La consulenza del farmacista al paziente che chiede un rimedio per il mal di gola comincia dalla valutazione del sintomo: capire come è comparso il disturbo e come sta evolvendo permette al farmacista di scegliere la soluzione appropriata e riconoscere quando è necessario il passaggio al medico. A illustrare gli elementi che orientano questa valutazione è Rachele Aspesi, farmacista e prima autrice di uno studio condotto nelle farmacie italiane su circa 600 colleghi. Dalle risposte in un'intervista a Farmacista33 emerge un approccio prevalentemente centrato sul trattamento topico, sulla raccolta mirata delle informazioni e sull’invio al medico quando opportuno.
Le domande da fare prima di consigliare un rimedio “Focalizzarsi su pochi elementi chiave ci permette di inquadrare bene la problematica che abbiamo di fronte”, spiega Aspesi in un’intervista a Farmacista33. Il primo riguarda la durata. Occorre poi chiedere quanto sia intenso il dolore e se si accompagni a difficoltà nella deglutizione. Febbre, dolori articolari e malessere generale aiutano a ricostruire il quadro dei sintomi associati.
La survey mostra che il 59,96% dei farmacisti intervistati indaga la presenza di sintomi simil-influenzali, il 49,64% l’intensità del dolore e il 48,73% la febbre. Informazioni che vanno completate chiedendo se il paziente abbia patologie concomitanti, quali farmaci assuma e se abbia già utilizzato rimedi per il disturbo in corso. In quest’ultimo caso, è utile capire quali benefici abbia ottenuto e se, nonostante il trattamento, il mal di gola persista o stia peggiorando. La raccolta delle informazioni serve quindi a orientare sia il consiglio sia la decisione di indirizzare il paziente a una valutazione medica.
Il trattamento sintomatico: personalizzare il consiglio La scelta del rimedio deve tenere conto delle caratteristiche del paziente, dell’intensità dei sintomi e della risposta agli eventuali trattamenti già provati. “La nostra necessità è inquadrare effettivamente il paziente, capendo la tipologia dei sintomi e scegliendo un trattamento che lavori sulla loro riduzione e sul miglioramento del comfort generale”, sottolinea Aspesi.
Nella survey, gli spray per la gola sono indicati dall’83,33% dei rispondenti e le pastiglie dal 44,69%, mentre gli analgesici sistemici sono segnalati dal 45,79%. Tra i prodotti topici, alcuni contengono FANS (farmaci antinfiammatori non steroidei) con proprietà analgesiche e antinfiammatorie. Il consiglio richiede la verifica delle indicazioni del prodotto, dell’età del paziente, delle controindicazioni e delle possibili interazioni con le terapie in corso.
Nell’esperienza descritta da Aspesi, l’approccio topico rappresenta spesso il primo passo; un trattamento sistemico viene considerato quando il dolore è particolarmente importante o quando il rimedio topico non ha dato beneficio. La mancata risposta deve comunque portare a rivalutare il quadro e l’opportunità del rinvio al medico.
Quando considerare il tampone per lo streptococco Il tampone per lo streptococco può contribuire all’inquadramento del mal di gola quando vi è il sospetto di un’infezione da streptococco di gruppo A. Le indicazioni dei Centers for Disease Control and Prevention distinguono i quadri con chiari sintomi virali, come tosse, rinorrea o raucedine, nei quali il test generalmente non è necessario, da quelli senza manifestazioni virali evidenti, nei quali la sola valutazione clinica non consente di distinguere con sicurezza una faringite virale da una streptococcica.
Febbre, esordio improvviso, dolore alla deglutizione e alterazioni delle tonsille possono far sospettare un’infezione streptococcica, ma non ne confermano da soli la presenza. La decisione di proporre il test deve inserirsi in un percorso di valutazione, nel rispetto dei protocolli applicabili al servizio.
Il 46,74% dei farmacisti riferisce di eseguirlo in meno del 20% dei pazienti. Nell’intervista, Aspesi richiama il valore del servizio come strumento di raccordo con il medico: “In caso di positività, il paziente va indirizzato al medico per la valutazione e la prescrizione della terapia appropriata£.
Anche un risultato negativo richiede attenzione al contesto: nei bambini sintomatici dai tre anni in su, i Cdc, per esempio raccomandano di confermare un test antigenico rapido negativo mediante coltura del tampone faringeo, attraverso il percorso medico.
Il rinvio al medico e il follow-up in farmacia La persistenza del disturbo e il peggioramento, anche dopo l’assunzione di rimedi sintomatici, sono tra gli elementi che Aspesi indica per il rinvio al medico. “Il rinvio al medico non significa fare meno il nostro lavoro: il nostro lavoro di sentinella territoriale è fondamentale”.
Le raccomandazioni del National Institute for Health and Care Excellence ricordano che il mal di gola acuto può durare circa una settimana e richiedono una rivalutazione se i sintomi peggiorano rapidamente o significativamente, se il paziente presenta un marcato malessere generale o se non comincia a migliorare entro una settimana.
Alcuni segnali richiedono invece un’assistenza urgente: difficoltà respiratoria, impossibilità a deglutire o a gestire la saliva, rumore acuto durante la respirazione e sintomi gravi in rapido peggioramento. In questi casi non si attende l’esito del trattamento sintomatico o il ricontatto programmato. Per i pazienti gestiti con un consiglio al banco, chiedere un riscontro dopo 3–5 giorni permette di verificare se abbiano seguito le indicazioni e se i sintomi si stiano attenuando. Aspesi precisa che in questo intervallo non è necessariamente attesa la completa risoluzione, ma almeno l’inizio di un miglioramento. Il 73,22% dei farmacisti della survey dichiara di richiedere un follow-up. Il ricontatto completa il consiglio iniziale e offre l’occasione per riconoscere una mancata risposta o un’evoluzione che renda necessaria la valutazione medica.
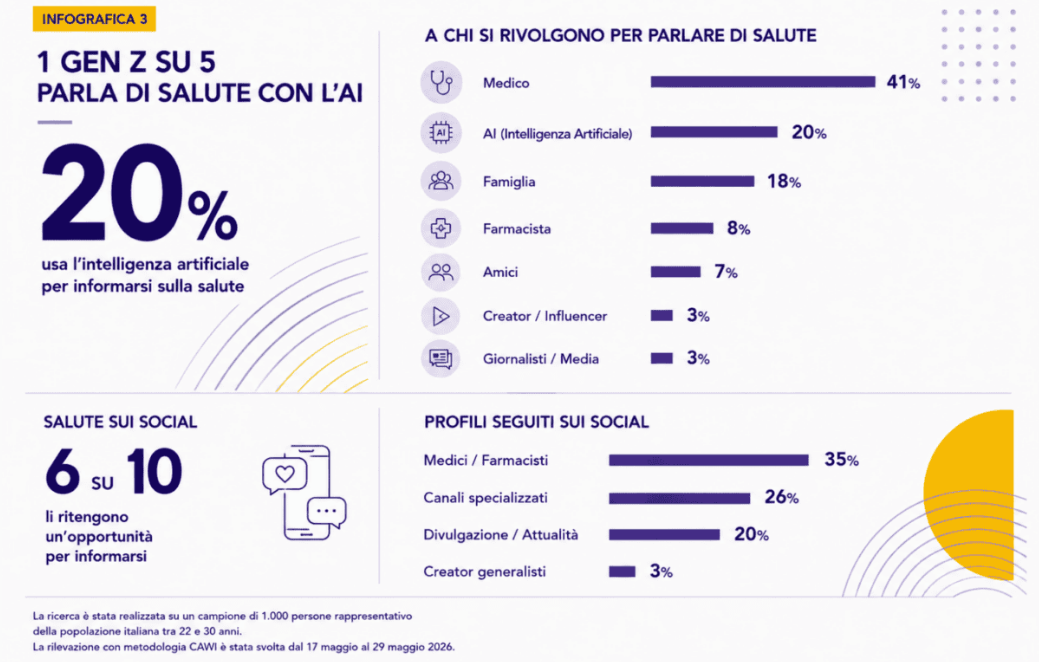
Per la Gen Z “stare bene” non è semplicemente non essere malati, ma è un concetto più ampio che si trasforma in un progetto da costruire nel tempo: dormire meglio, avere più energia, sentirsi lucidi, mangiare in modo più consapevole, prendersi cura della salute mentale. Fondamentale in questo processo capire a chi affidarsi quando si ha un dubbio e provare a costruire oggi una versione più stabile di sé. È quanto emerge dalla ricerca “Gen Z Health & Wellness”, realizzata da Ipsos Doxa per Weber Shandwick Italia (Gruppo Ebano), che ha analizzato il rapporto dei giovani adulti italiani tra i 22 e i 30 anni con salute, benessere, alimentazione, prevenzione e informazione. Dalla ricerca emerge che quasi un giovane su due (46%) considera la salute una responsabilità nei confronti del futuro o un investimento su sé stesso. Una prospettiva che porta il concetto di benessere fuori dalla dimensione della cura della malattia e lo inserisce nella gestione ordinaria della vita quotidiana.
La salute mentale al centro del benessere Quando pensa allo stare bene, la Gen Z guarda prima di tutto alla propria dimensione psicologica. Il 26% degli intervistati associa infatti il benessere soprattutto alla salute mentale, mentre il 23% lo identifica con l’assenza di malattie. È un dato importante perché sposta il baricentro della salute. Per questa generazione, sentirsi bene non coincide solo con parametri clinici, visite o diagnosi. Contano anche energia mentale e concentrazione (16%), energia fisica (16%), alimentazione equilibrata (9%), qualità del sonno (4%), vita sociale (3%) e forma fisica (3%).
All’interno della generazione emergono però approcci differenti. Il 23% è rappresentato dai cosiddetti “Coinvolti”, giovani che hanno già inserito la cura di sé in routine quotidiane strutturate e mostrano una maggiore attenzione alla prevenzione. Il gruppo più numeroso, pari al 60%, è quello degli “Aspirazionali”: interessati e informati, ma non sempre capaci di trasformare l’intenzione in comportamenti costanti. Infine, il 17% appartiene ai “Distaccati”, meno orientati verso pratiche strutturate di prevenzione e benessere. Una segmentazione che evidenzia, quindi, bisogni diversi: dalla necessità di consolidare abitudini già presenti a quella di trasformare la consapevolezza in azione, fino alla ricerca di modalità efficaci per intercettare chi è più distante dai temi della salute.
Il medico resta il riferimento, ma l’informazione passa da molti canali Tra le fonti considerate più autorevoli, il 41% degli intervistati indica il medico e il 9% il farmacista, ma il percorso che porta i giovani a informarsi sulla salute è ormai molto più articolato. Google viene utilizzato dal 40%, Instagram dal 29%, YouTube dal 23% e TikTok dal 18%. In questo ecosistema si è inserita rapidamente anche l’intelligenza artificiale: il 30% dei giovani dichiara di utilizzare ChatGPT o altri strumenti di AI per cercare informazioni su salute, benessere e alimentazione e il 20% li considera addirittura la prima risorsa alla quale rivolgersi di fronte a un dubbio concreto. L’AI, quindi, non sembra necessariamente sostituire il professionista sanitario, ma rappresenta sempre più un primo punto di accesso all’informazione. Prima di arrivare a una decisione, il giovane tende a cercare, confrontare e verificare attraverso più canali. In un contesto nel quale quasi sette intervistati su dieci dichiarano di informarsi con continuità su salute e benessere, la sfida diventa dunque soprattutto quella dell’orientamento. Per il sistema sanitario e per i professionisti della salute, compresa la farmacia, questo significa confrontarsi con una generazione che non cerca soltanto informazioni, ma strumenti per interpretarle e trasformarle in scelte concrete.
La ricerca mostra inoltre che, quando si parla di salute e benessere sui social, la credibilità è legata soprattutto alla competenza. Medici, nutrizionisti, farmacisti e altri professionisti della salute sono considerati riferimenti affidabili dal 35% del campione, mentre creator e influencer generalisti si fermano al 10% nei processi di scelta e orientamento. Per intercettare la Gen Z è quindi importante offrire contenuti riconoscibili, comprensibili e fondati su competenze professionali. La stessa logica emerge anche nel rapporto con l’alimentazione. Gli ingredienti rappresentano il principale criterio di scelta, indicato dal 44% degli intervistati, seguiti dal prezzo (40%), dal gusto (35%) e dai benefici funzionali per il benessere (31%). Il consiglio di social e creator generalisti incide invece appena per il 3%. La salute, dunque, entra sempre più nelle decisioni quotidiane: cosa mangiare, quali prodotti scegliere, come costruire le proprie routine e a quali fonti affidarsi diventano tasselli di una più ampia strategia personale di benessere.
La tracciabilità del farmaco diventa più puntuale e regolata, grazie alla istituzione di una Banca dati centrale che ha lo scopo di seguire la singola confezione di medicinali lungo la filiera distributiva, dalla produzione fino alla dispensazione, con ricadute sulla sicurezza della filiera, sul controllo dei medicinali e sul monitoraggio della spesa farmaceutica. Un sistema che coinvolge produttori, depositari, grossisti, farmacie, parafarmacie, strutture sanitarie, Istituto Poligrafico e Zecca dello Stato e Archivio nazionale. A definire le modalità tecniche per la raccolta, la registrazione e la trasmissione delle informazioni destinate alla nuova Banca dati centrale, delineando l’architettura operativa del sistema nazionale di tracciabilità dei medicinali è il decreto del ministero della Salute, in collaborazione con il ministero dell’Economia e delle Finanze, del 16 giugno 2026, pubblicato sulla Gazzetta Ufficiale del 14 agosto.
La banca dati è collegata al Sistema tessera sanitaria Il principio alla base del sistema è quello di considerare ciascun soggetto della filiera come ‘un magazzino caratterizzato da movimenti di entrata e uscita della merce, a cui è legata una causale di movimentazione: sono oggetto di trasmissione alla Banca dati centrale i movimenti delle confezioni di medicinali in uscita da parte di ciascun soggetto’. Per produttori, depositari e grossisti le informazioni da comunicare comprendono: il codice AIC della confezione, gli identificativi di mittente e destinatario, il documento di trasporto, il tipo di movimentazione, la data e l’ora della spedizione, il lotto e la scadenza, quando previsti, oltre al numero di confezioni movimentate. Sono inoltre tracciate le uscite dal canale distributivo, comprese quelle dovute a distruzione, furto, smaltimento o esportazione. Per i medicinali a uso umano sono previsti specifici tracciati informatici per la trasmissione dei dati sulle movimentazioni e sugli sfridi di produzione. Nel caso delle forniture di medicinali a carico del Servizio sanitario nazionale è previsto anche un tracciato dedicato ai valori economici delle movimentazioni, con cadenza mensile.
Per le farmacie, uno degli elementi di maggiore interesse riguarda il canale attraverso cui dovranno essere trasmesse le informazioni: il provvedimento stabilisce che l’alimentazione della Banca dati centrale avvenga attraverso il Sistema Tessera Sanitaria. La dispensazione viene associata all’identificazione univoca della confezione, all’identificativo della farmacia e alla data e ora dell’operazione. In questo modo il sistema punta a rendere possibile una ricostruzione sempre più precisa del percorso compiuto dal medicinale. L’identificazione delle confezioni farà riferimento al bollino farmaceutico e, per i medicinali interessati, all’identificativo univoco previsto dalla normativa europea. Durante il periodo di stabilizzazione previsto dalla normativa nazionale, potranno essere utilizzati anche gli specifici dispositivi introdotti dal decreto del 20 maggio 2025. Il nuovo sistema richiede inoltre una trasmissione tempestiva delle informazioni. Per produttori, depositari e grossisti i dati relativi alle movimentazioni devono essere inviati per via elettronica entro 24 ore dalla spedizione delle confezioni.
Le informazioni già comunicate possono essere successivamente rettificate o integrate entro i due mesi successivi a quello di riferimento. La documentazione trasmessa deve essere conservata localmente per almeno tre mesi. L’invio dei file avviene attraverso la sezione «Gestione accoglienza flussi» dell’applicazione NSIS «Tracciabilità del farmaco».
La Banca dati centrale non avrà soltanto una funzione di controllo dei flussi: i dati saranno messi a disposizione delle amministrazioni pubbliche secondo specifici livelli di accesso. Regioni, Province autonome e ASL potranno consultare le informazioni relative al proprio territorio. AIFA avrà accesso completo ai dati per le attività di monitoraggio della spesa farmaceutica, compreso il calcolo dell’eventuale superamento dei tetti di spesa a carico delle singole aziende.
Il consiglio del farmacista continua a pesare nelle scelte di self-care, anche mentre aumentano i canali attraverso cui i consumatori cercano informazioni sulla salute. È quanto emerge dal Better Health Report 2026, realizzato dalla società di consulenza Simon-Kucher in collaborazione con l’Association of the European Self-Care Industry (AESGP).
Lo studio si basa su una survey condotta su oltre 500 farmacisti in Francia, Germania, Italia, Polonia e Spagna, integrata da più di 20 interviste a esperti del settore e membri AESGP. In Italia, quando il farmacista suggerisce una soluzione specifica, il 70% dei consumatori segue la raccomandazione. Secondo le risposte raccolte tra i farmacisti, inoltre, il self-care rappresenta il 33% dei ricavi della farmacia, una quota superiore alla media del 31% rilevata nei cinque mercati analizzati.
L’indagine mette al centro il ruolo della farmacia nel self-care e il rapporto con le aziende produttrici. A livello europeo, il 59% dei farmacisti dichiara che oggi sono più numerosi rispetto a cinque anni fa i consumatori che si rivolgono a loro per un consiglio. Il 42% dei consumatori chiede proattivamente alla farmacia indicazioni sul self-care.
Il consiglio del farmacista porta alla scelta L’Italia si colloca nella parte alta della classifica europea per capacità della raccomandazione del farmacista di tradursi nella scelta del consumatore.
Nel nostro Paese, secondo i risultati della survey, i farmacisti raccomandano una soluzione specifica nel 57% dei casi considerati e, quando lo fanno, il consiglio viene seguito nel 70% dei casi. La propensione alla raccomandazione è quindi superiore alla media europea, pari al 54%, mentre il tasso di adesione è sostanzialmente allineato al dato complessivo del 69%.
Il confronto tra Paesi mostra differenze soprattutto nella frequenza con cui il farmacista arriva a proporre una soluzione: in Germania accade nel 59% dei casi, in Polonia e Italia nel 57%, in Francia nel 50% e in Spagna nel 47%. Molto più raccolta è invece la forbice relativa alla risposta del consumatore: segue la raccomandazione il 71% dei tedeschi, il 70% di polacchi, italiani e francesi e il 66% degli spagnoli.
È un elemento su cui Simon-Kucher insiste anche nella lettura complessiva della ricerca: la farmacia non agisce soltanto come luogo di acquisto, ma interviene nella scelta del prodotto e nelle modalità con cui viene utilizzato. Il peso della consulenza diventa particolarmente rilevante nelle categorie in cui i sintomi possono essere meno immediati da interpretare o le differenze tra prodotti richiedono una spiegazione.
Il peso del self-care secondo i farmacisti Uno dei risultati della survey riguarda il peso attribuito al self-care sui ricavi della farmacia. Non si tratta naturalmente di una misurazione delle vendite del mercato, ma delle indicazioni raccolte da Simon-Kucher presso i farmacisti coinvolti nell’indagine.
Su questa base, in Italia il self-care rappresenta il 33% dei ricavi della farmacia, contro una media del 31% nei cinque mercati analizzati. La quota indicata dai farmacisti scende al 19% in Francia, è del 29% in Germania e del 30% in Spagna, mentre raggiunge il 46% in Polonia. Tra i mercati considerati, l’Italia presenta quindi la seconda percentuale più elevata dopo la Polonia.
Per Simon-Kucher questa componente assume maggiore importanza anche per ragioni economiche: alla pressione sulla remunerazione dei medicinali con ricetta e all’aumento dei costi operativi si accompagna, in alcuni mercati, una marginalità del self-care che può arrivare al doppio di quella dell’Rx. Il report individua quindi nel self-care un’area alla quale i farmacisti attribuiscono un ruolo crescente nell’economia della farmacia.
Per quasi un farmacista italiano su due cresce il ruolo della prevenzione La survey restituisce anche le aspettative dei farmacisti sull’evoluzione del proprio ruolo. In Italia è soprattutto la prevenzione a emergere tra le attività destinate ad acquistare importanza: la indica il 48% degli intervistati.
La percentuale è ancora più elevata in Spagna, dove raggiunge il 61%, e in Polonia, al 57%. Francia e Germania mostrano invece priorità differenti: in Francia il 47% individua maggiori possibilità di sviluppo nell’ampliamento dei servizi clinici, mentre in Germania il 55% continua ad attribuire un ruolo centrale alla gestione dei problemi acuti.
Il report lega questa evoluzione a quattro direttrici: maggiore attenzione alla salute proattiva – dai prodotti vitaminici al monitoraggio della pressione e alla gestione del peso –, ampliamento dei servizi clinici, pressione crescente sull’assistenza primaria e richiesta di una guida professionale in un’offerta di self-care sempre più ampia.
Più informazioni digitali, più bisogno di orientamento L’intelligenza artificiale non emerge dalla ricerca soltanto come possibile concorrente del consiglio professionale. Simon-Kucher rileva anche un effetto di segno opposto: strumenti digitali, app, symptom checker e chatbot aumentano la quantità di informazioni con cui il consumatore arriva in farmacia e il farmacista è chiamato anche a interpretarle, validarle o correggerle.
Complessivamente, il 54% dei consumatori considera AI e strumenti digitali – tra cui symptom checker, app per la salute e ChatGPT – nelle proprie decisioni relative alla salute.
L’intensità del fenomeno varia però molto tra i cinque Paesi. Tra i farmacisti che associano l’AI a una maggiore domanda di consulenza, la percentuale più alta si registra in Spagna, con il 33%, seguita da Germania (30%) e Polonia (27%). L’Italia è al 19%, davanti soltanto alla Francia, al 13%.
Anche gli utilizzi dell’intelligenza artificiale immaginati all’interno della farmacia differiscono: per Italia e Francia il potenziale maggiore viene individuato nell’automazione delle attività amministrative, mentre l’educazione del consumatore è l’area nella quale viene riconosciuto il potenziale minore.
Self-care, gli ostacoli alla raccomandazione secondo i farmacisti Se il consiglio del farmacista mantiene una forte capacità di orientare la scelta, dalla survey emerge anche che non tutte le occasioni di self-care vengono intercettate.
A livello dei cinque mercati, tra gli ostacoli alla raccomandazione indicati dai farmacisti figurano soprattutto la carenza di formazione, citata dal 45% degli intervistati, e una domanda insufficiente da parte dei consumatori, al 41%. Seguono la scarsa fiducia nei prodotti (30%), il timore di fornire un consiglio sbagliato (29%) e la mancanza di conoscenze (29%).
L’Italia si distingue nettamente: il 57% dei farmacisti intervistati individua nella bassa domanda dei consumatori il principale ostacolo. In Francia e Spagna prevale invece il problema della formazione, citato dal 53% degli intervistati in entrambi i Paesi; in Polonia pesano maggiormente il timore di fornire un consiglio errato e la scarsa fiducia nei prodotti.
Da qui deriva una delle indicazioni centrali dello studio per l’industria: il supporto alle farmacie non può essere identico in tutti i mercati. Dove manca formazione occorre investire sulle competenze; dove, come in Italia, il limite percepito dai farmacisti è la domanda, diventano più importanti le iniziative capaci di attivare il consumatore.
Dalle aziende i farmacisti chiedono strumenti, non solo visibilità Il rapporto tra farmacia e produttori è uno dei punti sui quali il report individua maggiore spazio di intervento. Circa il 66% dei farmacisti coinvolti nella ricerca dichiara che negli ultimi cinque anni il supporto ricevuto dalle aziende è rimasto invariato o è diminuito. La Spagna è l’unico mercato nel quale la maggioranza, il 56%, ritiene che sia migliorato.
Ma a cambiare, secondo Simon-Kucher, dovrebbe essere anche la natura di questo sostegno. Nella graduatoria delle richieste espresse dai farmacisti dei cinque mercati, al primo posto c’è una differenziazione chiara dei prodotti, che permetta di motivare la scelta rispetto alle alternative. Seguono una formazione orientata alla vendita, strumenti che facilitino la raccomandazione, attività capaci di generare domanda e, soltanto al quinto posto, materiali e visibilità nel punto vendita.
Anche qui emergono specificità nazionali: la formazione commerciale è particolarmente richiesta proprio in Francia e Italia, mentre in Polonia acquistano maggiore peso gli strumenti a supporto della raccomandazione e in Spagna le attività per stimolare la domanda.
«I consumatori si fidano dei farmacisti per farsi consigliare le soluzioni più giuste, e questo rappresenta un’opportunità chiara per i produttori: investire nel canale farmacia significa contribuire a migliori risultati. La ricerca evidenzia inoltre una chiara opportunità per i produttori di allineare meglio il proprio supporto alle esigenze in evoluzione dei farmacisti», commenta Eleonora Sirena, Senior Director in Simon-Kucher, nella nota che accompagna la diffusione dei risultati in Italia.
Con un maggiore supporto, i farmacisti italiani stimano un +10% Simon-Kucher ha chiesto ai farmacisti quanto potrebbero crescere i ricavi legati al self-care nei prossimi tre anni in presenza di un adeguato supporto da parte delle aziende.
Le risposte indicano un potenziale superiore al 10% nel complesso dei mercati analizzati, ma con differenze tra Paesi. I farmacisti polacchi stimano un possibile +15%, quelli tedeschi +13%, gli spagnoli +11%, gli italiani +10% e i francesi +9%.
È interessante che il valore più elevato appartenga proprio alla Polonia, il Paese nel quale gli intervistati attribuiscono già al self-care la quota maggiore dei ricavi della farmacia. Simon-Kucher interpreta il dato come indicazione del fatto che il supporto dell’industria può produrre ritorni particolarmente elevati anche laddove il self-care è già profondamente integrato nel modello economico della farmacia.
«L’opportunità va ben oltre il singolo prodotto. Aiutando le farmacie a coinvolgere i consumatori in modo più efficace, e offrendo ai farmacisti strumenti concreti e formazione mirata, i produttori del comparto farmaceutico possono rafforzare la fiducia nel self-care e generare una crescita sostenibile per l’intera categoria», conclude Paolo Vagliasindi, Senior Manager in Simon-Kucher, nella nota diffusa in Italia.
Il nostro sito utilizza i Cookies necessari al funzionamento ed utili alle finalità illustrate nella cookie policy. Se vuoi saperne di più o negare il consenso ad alcuni cookie consulta la nostra [ Cookie Policy].
Questo sito web utilizza i cookie per migliorare la tua esperienza mentre navighi attraverso il sito web. I cookie che sono classificati come necessari sono memorizzati nel browser in quanto sono essenziali per il funzionamento delle funzionalità di base del sito. Altri cookie verranno memorizzati nel tuo browser solo con il tuo consenso. Hai anche la possibilità di rinunciare a questi cookie. Tuttavia, l'esclusione di alcuni di questi cookie potrebbe influire sulla tua esperienza di navigazione.Per maggiori informazioni leggi la nostra [Privacy Policy]
I cookie necessari sono assolutamente essenziali per il corretto funzionamento del sito web. Questa categoria include solo i cookie che garantiscono funzionalità di base e funzionalità di sicurezza del sito web. Questi cookie non memorizzano alcuna informazione personale.
Tutti i cookie che potrebbero non essere particolarmente necessari per il funzionamento del sito Web sono definiti cookie non necessari. È obbligatorio acquisire il consenso dell'utente prima di eseguire questi cookie sul tuo sito web. Per maggiori informazioni leggi la nostra [ Privacy Policy]
Functional cookies help to perform certain functionalities like sharing the content of the website on social media platforms, collect feedbacks, and other third-party features.
Performance cookies are used to understand and analyze the key performance indexes of the website which helps in delivering a better user experience for the visitors.
Analytical cookies are used to understand how visitors interact with the website. These cookies help provide information on metrics the number of visitors, bounce rate, traffic source, etc.
Advertisement cookies are used to provide visitors with relevant ads and marketing campaigns. These cookies track visitors across websites and collect information to provide customized ads.